WiZink Bank, tu banco online

Capturas de pantalla
Detalles
- Valoración
- 9.80K reseñas
- Versión
- 3.20.3
- Desarrollador
- © WiZink Bank, S.A.U.
Análisis de Norviv
Cuando quiero tener bajo control una tarjeta de crédito o revisar una cuenta sin depender del ordenador, una aplicación bancaria tiene que ser clara antes que espectacular. En mi experiencia, WiZink Bank, tu banco online está pensada justo para ese momento: abrir la aplicación, comprobar cuánto dinero queda disponible, revisar movimientos y tomar una decisión sin perder tiempo entre menús confusos. Es una app gratuita de finanzas desarrollada por © WiZink Bank, S.A.U., y su propuesta gira alrededor de la cuenta, la tarjeta de crédito y el ahorro.
La he encontrado especialmente útil para una relación bancaria muy concreta: personas que ya utilizan productos WiZink y quieren consultar su situación desde el móvil. No intenta convertirse en una herramienta universal para todas las finanzas del hogar. Su valor está en concentrar la gestión de los productos de la entidad en un mismo lugar. Esa especialización es también su primera limitación: si buscas una visión completa de cuentas de varios bancos, presupuestos avanzados o una aplicación para organizar toda tu economía doméstica, probablemente necesitarás otra solución complementaria.
De una duda concreta a una decisión: así encaja en el día a día
Cuando una consulta sencilla se convierte en una decisión de gasto, yo intento separar primero la información útil de la sensación de tenerlo todo bajo control. En este apartado, la clave es usar la app para comprobar y ordenar lo que ya sabes, sin confundir una cifra disponible con dinero que puedes gastar sin consecuencias. Esa prudencia también ayuda a valorar qué esperar cuando la aplicación se usa con más intensidad.
El punto de partida: saber qué ha pasado con mi dinero
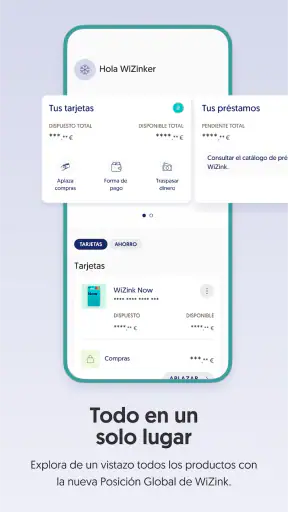
El uso más realista comienza con una duda sencilla. Puede ser comprobar si una compra reciente ya aparece, revisar el crédito disponible antes de pagar una factura o mirar si el saldo de ahorro sigue en el nivel esperado. En vez de esperar a recibir una comunicación o entrar en la banca web, abro la app y empiezo por la posición general de mis productos.
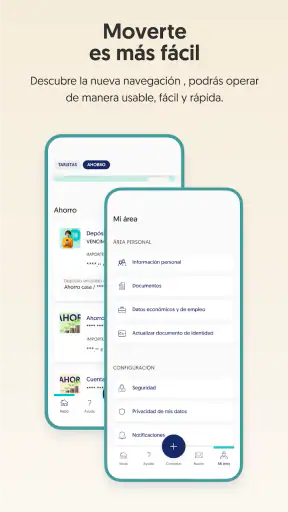
Ese enfoque resulta cómodo porque no obliga a pensar primero en qué operación quiero hacer. La aplicación funciona como una puerta de entrada a la relación con WiZink: desde ahí puedo orientarme y después entrar en la tarjeta, la cuenta o el ahorro que me interese. Para una consulta rápida, esa jerarquía tiene sentido. No necesito navegar por una plataforma llena de herramientas que nunca voy a utilizar.
Su presencia en la categoría de finanzas se entiende precisamente por esa función de control cotidiano. No la veo como una app de inversión ni como un sustituto de una hoja de cálculo familiar. La veo como el panel móvil de los productos WiZink. Esa diferencia es importante antes de instalarla, porque evita esperar funciones propias de un agregador financiero o de una aplicación de presupuestos.
Primer paso: entrar y localizar el producto correcto
Una vez dentro, mi recomendación es no empezar tocando opciones al azar. Primero conviene identificar si la consulta corresponde a la tarjeta de crédito, a la cuenta o al ahorro. Parece un detalle menor, pero ayuda a interpretar bien la información: el saldo de una cuenta no significa lo mismo que el crédito disponible de una tarjeta, y una cantidad reservada para ahorrar no debería confundirse con dinero pensado para gastos inmediatos.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Esta separación es uno de los puntos prácticos de la aplicación. En una revisión rápida puedo pasar de una visión general a un producto concreto sin mezclar mentalmente todas las cifras. Para quien usa WiZink para más de una finalidad, esa organización reduce el riesgo de consultar el apartado equivocado y tomar una decisión basándose en una cifra que pertenece a otra parte de su relación bancaria.
También ayuda a crear un pequeño hábito. Yo revisaría primero la posición general, después los movimientos recientes y, por último, cualquier apartado relacionado con la operación que quiero realizar. Ese orden evita abrir una gestión concreta sin haber comprobado antes el contexto. En una app financiera, esa prudencia vale más que tener una pantalla visualmente llamativa.
Segundo paso: revisar movimientos antes de actuar
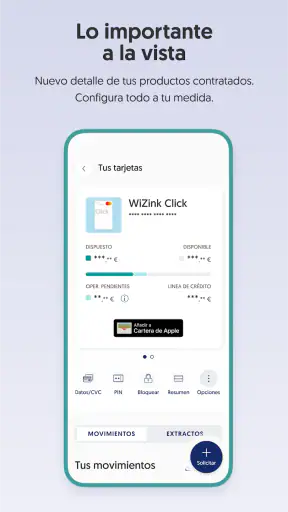
La consulta de movimientos es el paso que más sentido tiene antes de cualquier decisión. Si estoy comprobando una compra, no me basta con mirar el saldo final: quiero localizar el cargo y confirmar que corresponde a lo que recuerdo. Si estoy preparando un pago o calculando cuánto puedo gastar, necesito distinguir entre lo que ya se ha registrado y lo que todavía puede afectar a mi posición.
Mi consejo es usar la aplicación como una herramienta de verificación, no como una invitación a gastar. Antes de utilizar la tarjeta para una compra importante, revisaría los últimos movimientos y el crédito que queda. Este flujo es más seguro que confiar en una memoria aproximada o en una notificación aislada, especialmente cuando se han acumulado varias compras pequeñas.
Hay una ventaja adicional en hacerlo desde el móvil: la comprobación puede formar parte de una rutina breve. Por ejemplo, después de hacer la compra semanal puedo abrir la app, buscar el movimiento cuando aparezca y compararlo con el recibo. No sustituye la revisión de las condiciones del producto ni la lectura de los detalles de cada operación, pero sí ofrece un punto de control accesible para detectar algo que no encaje.
Un caso cotidiano: la compra que cambia el presupuesto
Imaginemos una situación habitual. Tengo que comprar un electrodoméstico y estoy valorando si utilizar la tarjeta de crédito. Antes de pagar, entro en WiZink Bank, tu banco online y reviso cuánto margen tengo, además de los cargos recientes. El objetivo no es que la app decida por mí, sino reunir la información necesaria para no calcular a ojo.
Después de la compra, vuelvo a consultar los movimientos cuando el cargo figure en la aplicación. Si el importe coincide, puedo actualizar mi presupuesto personal. Si no coincide o no reconozco la operación, la prioridad deja de ser seguir navegando y pasa a ser revisar el detalle y utilizar los canales de atención que correspondan. La app es el punto de observación; la resolución de una incidencia puede requerir un contacto adicional con la entidad.
Este ejemplo muestra una fortaleza concreta: la aplicación acompaña todo el ciclo de una decisión, desde la comprobación previa hasta la revisión posterior. También muestra su límite. Ver una operación en el móvil no equivale a disponer de una herramienta completa para calcular el coste total de financiar una compra, comparar alternativas o construir un plan de amortización personalizado. Para eso hace falta leer con cuidado las condiciones del producto y, si es necesario, buscar asesoramiento.
El traspaso entre consulta y gestión
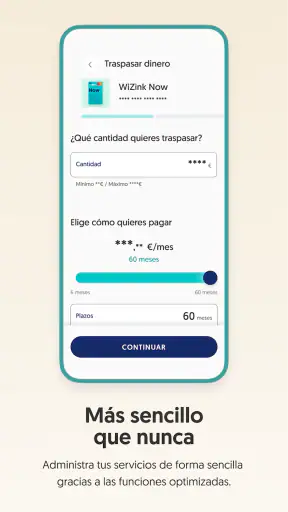
En una experiencia bancaria real, consultar es solo una parte del proceso. A veces la información que veo me lleva a una acción: revisar un producto, cambiar una decisión de gasto o buscar ayuda. La aplicación funciona mejor cuando el siguiente paso también pertenece al entorno WiZink. Si mi objetivo es simplemente entender mi posición, el móvil puede ser suficiente. Si necesito resolver una situación más compleja, la app se convierte en el inicio del contacto, no necesariamente en el final.
Ese traspaso es algo que conviene asumir desde el principio. Una aplicación bancaria no elimina todas las gestiones humanas ni convierte cada caso en una operación instantánea. En mi opinión, lo importante es que la consulta móvil reduzca el trabajo previo: llego a una conversación con la entidad sabiendo qué producto estoy revisando, qué movimiento me preocupa y qué información necesito aclarar.
Para aprovecharla mejor, guardaría una rutina sencilla: abrir la posición correspondiente, revisar los movimientos relacionados, anotar cualquier duda y solo después iniciar una gestión o pedir soporte. Así se evita contactar sin contexto y también se reduce la posibilidad de repetir una operación por no saber si ya se ha procesado.
Cuenta, tarjeta y ahorro: tres necesidades que no conviene mezclar
La aplicación reúne tres áreas que pueden parecer próximas, pero cumplen funciones diferentes. La cuenta sirve para consultar el dinero asociado a la operativa bancaria; la tarjeta de crédito permite revisar la actividad y el margen disponible; y el ahorro responde a una lógica más orientada a reservar dinero. Tenerlas juntas es cómodo, aunque exige que el usuario mantenga claras sus propias reglas.
Yo separaría mentalmente el dinero de uso diario del crédito y del ahorro. La app puede mostrar la información de cada producto, pero no puede sustituir una decisión financiera responsable. Si una compra solo parece asumible porque todavía queda crédito, eso no significa que encaje en el presupuesto mensual. Del mismo modo, ver una cantidad en ahorro no convierte automáticamente ese dinero en un fondo disponible para cualquier gasto.
Esta es una de las ideas menos evidentes al utilizar una app bancaria: la buena organización visual puede dar una falsa sensación de control si no se acompaña de un criterio personal. Por eso recomiendo revisar la aplicación con una pregunta concreta en mente: “¿Qué cantidad puedo utilizar sin comprometer mis pagos y objetivos?”. La respuesta no sale únicamente de una pantalla.
Qué aporta frente a la banca web y a las apps agregadoras
Frente a la banca web tradicional, la aplicación tiene la ventaja de estar siempre a mano. Para una consulta breve, resulta más natural utilizar el teléfono que abrir un navegador, buscar la página correcta y recorrer un proceso más amplio. Esa comodidad es especialmente valiosa cuando solo quiero comprobar un movimiento o confirmar la situación de la tarjeta.
Frente a una aplicación agregadora, el enfoque es distinto. Un agregador puede ser más interesante para quien tiene cuentas en varias entidades y quiere una fotografía conjunta de sus finanzas. WiZink Bank, tu banco online tiene más sentido para quien necesita manejar productos de WiZink desde el canal oficial y prefiere no mezclar esa información con la de otros bancos.
También la compararía con una app de presupuestos. Estas suelen permitir clasificar gastos, fijar límites y observar tendencias entre distintas fuentes de dinero. La aplicación de WiZink no debería elegirse con esa expectativa. Su función principal es la relación con los productos de la entidad, no el análisis detallado de todos los hábitos de consumo del usuario.
Una escala de confianza que ayuda a interpretar su alcance
La cifra de adopción indica que no se trata de una herramienta marginal: supera el millón de instalaciones y mantiene una valoración media de 4,0 basada en alrededor de veintiún mil valoraciones. Para mí, eso sugiere una experiencia suficientemente conocida como para encontrar patrones de uso y opiniones variadas, pero no elimina la necesidad de valorar si encaja con mi caso.
El hecho de que sea gratuita facilita probarla sin convertir la instalación en una decisión económica. Aun así, conviene distinguir entre el coste de descargar la aplicación y las condiciones de los productos financieros que se gestionan desde ella. La app puede no tener precio de descarga, pero una tarjeta, una cuenta o una operación concreta deben evaluarse por sus propios términos.
La clasificación PEGI 3 refleja que es una aplicación apta para una audiencia amplia desde el punto de vista de edad. No significa que un menor deba gestionar productos financieros por su cuenta ni que la información bancaria sea adecuada para cualquier usuario sin supervisión. En este contexto, lo importante es tratarla como una herramienta de acceso a información financiera sensible.
Qué revisar antes de confiar en ella para todo
Hay varios puntos que yo comprobaría durante los primeros usos. El primero es si la información que necesito aparece con la claridad suficiente para mi forma de trabajar. Algunas personas quieren únicamente saldo y movimientos; otras necesitan más detalle para conciliar gastos, planificar pagos o controlar varias cuentas. La satisfacción dependerá mucho de esa diferencia.
El segundo es el ritmo de actualización que necesito para tomar decisiones. Una app puede ser excelente para consultar la posición general y, aun así, no ser el único criterio para decidir sobre una compra recién hecha. Cuando una operación es importante, revisaría también los comprobantes y las condiciones aplicables, en lugar de asumir que una pantalla sustituye toda la documentación.
El tercero es la dependencia del ecosistema WiZink. Si dejo de utilizar sus productos o quiero centralizar entidades diferentes, la utilidad diaria puede disminuir. En ese escenario, una aplicación financiera independiente puede ofrecer una visión más amplia, aunque perdería la integración específica con WiZink. Es un intercambio claro entre especialización y cobertura.
Versión, compatibilidad y mantenimiento
La versión actual es la 3.20.3 y funciona desde Android 7.0. Para mí, esto hace que sea accesible incluso en teléfonos que no son recientes, siempre que el dispositivo mantenga ese sistema operativo. Antes de instalarla en un móvil antiguo, revisaría que el rendimiento general del teléfono sea estable, porque una app financiera necesita abrirse sin bloqueos y responder de forma predecible.
El mantenimiento de una aplicación bancaria importa más que en muchas otras categorías. Las actualizaciones no solo pueden cambiar la apariencia; también pueden influir en la compatibilidad, el acceso y la forma de revisar la información. Yo mantendría el sistema y la aplicación actualizados, utilizaría un bloqueo de pantalla fiable y evitaría consultar la cuenta desde dispositivos compartidos.
El desarrollador aparece como © WiZink Bank, S.A.U., un detalle que conviene verificar al buscar la aplicación oficial. En finanzas, instalar una app con un nombre parecido puede crear riesgos innecesarios. Comprobar el desarrollador, revisar el nombre exacto y descargar desde la tienda correspondiente son pasos sencillos que forman parte de una buena rutina de seguridad.
Cuando el flujo se rompe
La experiencia deja de ser fluida cuando la consulta no resuelve la duda. Puede ocurrir si no entiendo un movimiento, si necesito una aclaración contractual o si una operación exige una gestión que no se completa desde la pantalla que estoy utilizando. En esos casos, insistir tocando menús al azar suele ser peor que detenerse y reunir la información.
Otro punto de fricción aparece cuando la app se convierte en el único lugar donde intento controlar mi economía. Si tengo productos en distintas entidades, el panorama quedará incompleto. Si necesito presupuestar por categorías, quizá tendré que trasladar los movimientos a otra herramienta. Y si la decisión implica crédito, mirar el importe disponible no basta para valorar si la compra es conveniente.
También la descartaría como opción principal para quien busca una experiencia bancaria totalmente abierta, con todas sus cuentas reunidas y herramientas de planificación financiera en un mismo panel. En ese caso, una solución agregadora puede ser más adecuada. La aplicación de WiZink gana cuando la necesidad está claramente relacionada con WiZink; pierde atractivo cuando el objetivo es abarcar toda la vida financiera.
Mi resultado después de usarla con un objetivo concreto
El resultado que obtengo es una forma práctica de pasar de la incertidumbre a una comprobación ordenada: entro, elijo el producto, reviso la posición, consulto los movimientos y decido si necesito actuar o pedir ayuda. No es una transformación completa de mis finanzas, pero sí reduce la fricción de las consultas habituales relacionadas con una cuenta, una tarjeta de crédito o el ahorro.
La recomendaría a quien ya tiene una relación con WiZink y quiere gestionar sus productos desde el móvil sin pagar por la descarga. También puede encajar a usuarios que valoran una aplicación centrada, sin el exceso de funciones de una plataforma financiera generalista. En cambio, pediría expectativas realistas a quien quiera análisis de gastos, planificación avanzada o una visión unificada de varios bancos.
Mi consejo final es probarla con un flujo pequeño y concreto: consultar la posición, localizar un movimiento conocido y comprobar si la información que ofrece responde a la pregunta que realmente tienes. Si después necesitas una gestión más compleja, utiliza la aplicación para preparar el caso y no para sustituir la lectura de las condiciones. Su mayor fortaleza es convertir una consulta bancaria frecuente en un proceso corto y accesible; su límite es que no pretende ser toda tu vida financiera.
Con ese criterio, WiZink Bank, tu banco online me parece una opción razonable para clientes de la entidad que quieren llevar la cuenta, la tarjeta de crédito y el ahorro en el bolsillo. Su valoración media de 4,0 y sus más de un millón de instalaciones muestran una base amplia de usuarios, pero la decisión debería depender sobre todo del tipo de control que necesitas. Para una gestión móvil centrada en WiZink, cumple bien su papel; para reunir, analizar y planificar todas tus finanzas, yo la acompañaría con otra herramienta.
Preguntas frecuentes
01¿Qué es WiZink Bank y para qué sirve su aplicación móvil?
WiZink Bank es una entidad financiera digital especializada principalmente en tarjetas de crédito y productos de ahorro. Su aplicación móvil permite consultar movimientos, revisar el saldo disponible, gestionar pagos, comprobar recibos y acceder a la información de la cuenta desde el teléfono. Antes de descargarla, conviene verificar que se trata de la aplicación oficial publicada por WiZink y revisar los requisitos de acceso.
02¿Cómo puedo registrarme o iniciar sesión en la app de WiZink Bank?
Para utilizar la aplicación normalmente necesitas ser cliente de WiZink y disponer de las credenciales de acceso a sus servicios digitales. Durante el inicio de sesión pueden solicitarse datos identificativos, una contraseña y, según la operación, un código de verificación enviado por SMS u otro método de autenticación. Si todavía no tienes acceso, la propia app suele ofrecer opciones para registrarte o recuperar tus claves.
03¿Es segura la aplicación de WiZink Bank para consultar y gestionar mis productos?
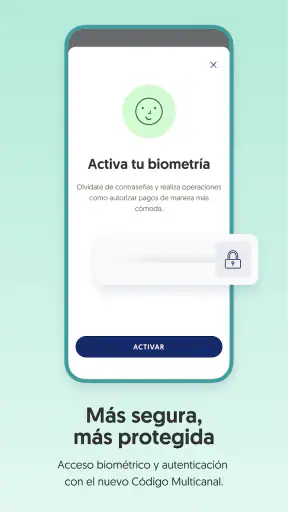
La aplicación incorpora medidas habituales de seguridad bancaria, como acceso protegido, verificación de identidad y comunicaciones cifradas. Aun así, la seguridad también depende del usuario: descarga la app únicamente desde Google Play o App Store, evita enlaces recibidos por mensajes sospechosos, no compartas contraseñas ni códigos y activa el bloqueo del dispositivo. WiZink nunca debería pedirte tus claves completas por canales no oficiales.
04¿Qué operaciones puedo realizar desde la aplicación de WiZink Bank?
Las funciones disponibles pueden variar según el producto contratado, pero generalmente permiten consultar saldos, movimientos y extractos, revisar el crédito disponible, conocer próximos pagos y gestionar determinados aspectos de las tarjetas. También puedes recibir avisos y consultar comunicaciones del banco. Algunas operaciones sensibles, como cambios de datos, transferencias o solicitudes concretas, pueden requerir verificaciones adicionales o realizarse desde la banca web.
05¿La app de WiZink Bank es gratuita y qué debo hacer si tengo problemas?
La descarga de la aplicación suele ser gratuita, aunque las operaciones y productos financieros pueden estar sujetos a las condiciones y tarifas de WiZink. También debes considerar el consumo de datos móviles si la utilizas fuera de una red wifi. Si encuentras errores de acceso, bloqueos o movimientos que no reconoces, revisa primero la conexión y las actualizaciones; después contacta con el soporte oficial mediante los canales publicados por el banco.


